Wystawienie faktury nie musi oznaczać przedzierania się przez urzędowy żargon. Najważniejsze są poprawne dane sprzedawcy i klienta, właściwe opisanie sprzedaży, prawidłowe kwoty oraz zachowanie terminu. Pokażę, jak wystawić fakturę krok po kroku, kiedy użyć faktury VAT, bez VAT lub zaliczkowej, a także co zmienia KSeF w 2026 roku.
Poprawna faktura dokumentuje sprzedaż i ułatwia terminową zapłatę
- Sprawdź dane obu stron, numer dokumentu oraz datę sprzedaży.
- Opisz towar lub usługę konkretnie, podając ilość, cenę netto i stawkę VAT.
- Zasadniczo wystaw fakturę do 15. dnia następnego miesiąca po sprzedaży.
- Od 2026 roku sprawdź, czy dotyczy Cię obowiązek wystawiania faktur w KSeF.
- Przed wysłaniem zweryfikuj sumę brutto, termin płatności i rachunek bankowy.
Co trzeba przygotować przed wystawieniem faktury
Zanim otworzysz program do fakturowania, zbierz informacje o transakcji. Potrzebujesz przede wszystkim daty sprzedaży, danych nabywcy, opisu świadczenia, ceny oraz ustalonego terminu zapłaty. Jeśli wystawiasz dokument firmie, poproś o aktualną nazwę, adres i NIP. Jedna pomylona cyfra w numerze podatkowym potrafi później zamienić prostą sprzedaż w niepotrzebną wymianę korekt.
Ustal też, jaki rodzaj dokumentu jest właściwy. Zwykła faktura dokumentuje wykonaną sprzedaż, faktura zaliczkowa potwierdza otrzymanie przedpłaty, a faktura końcowa rozlicza pozostałą część transakcji. Faktura pro forma nie jest fakturą księgową i sama w sobie nie potwierdza sprzedaży ani obowiązku zapłaty podatku.
Jeżeli korzystasz ze zwolnienia z VAT, nie naliczasz podatku, ale powinieneś podać na dokumencie podstawę prawną zwolnienia. Nie wpisuj po prostu „bez VAT”, jeśli nie wiesz, z czego wynika zwolnienie. Taka informacja pomaga klientowi i księgowości prawidłowo zakwalifikować dokument.
Jakie elementy musi zawierać faktura
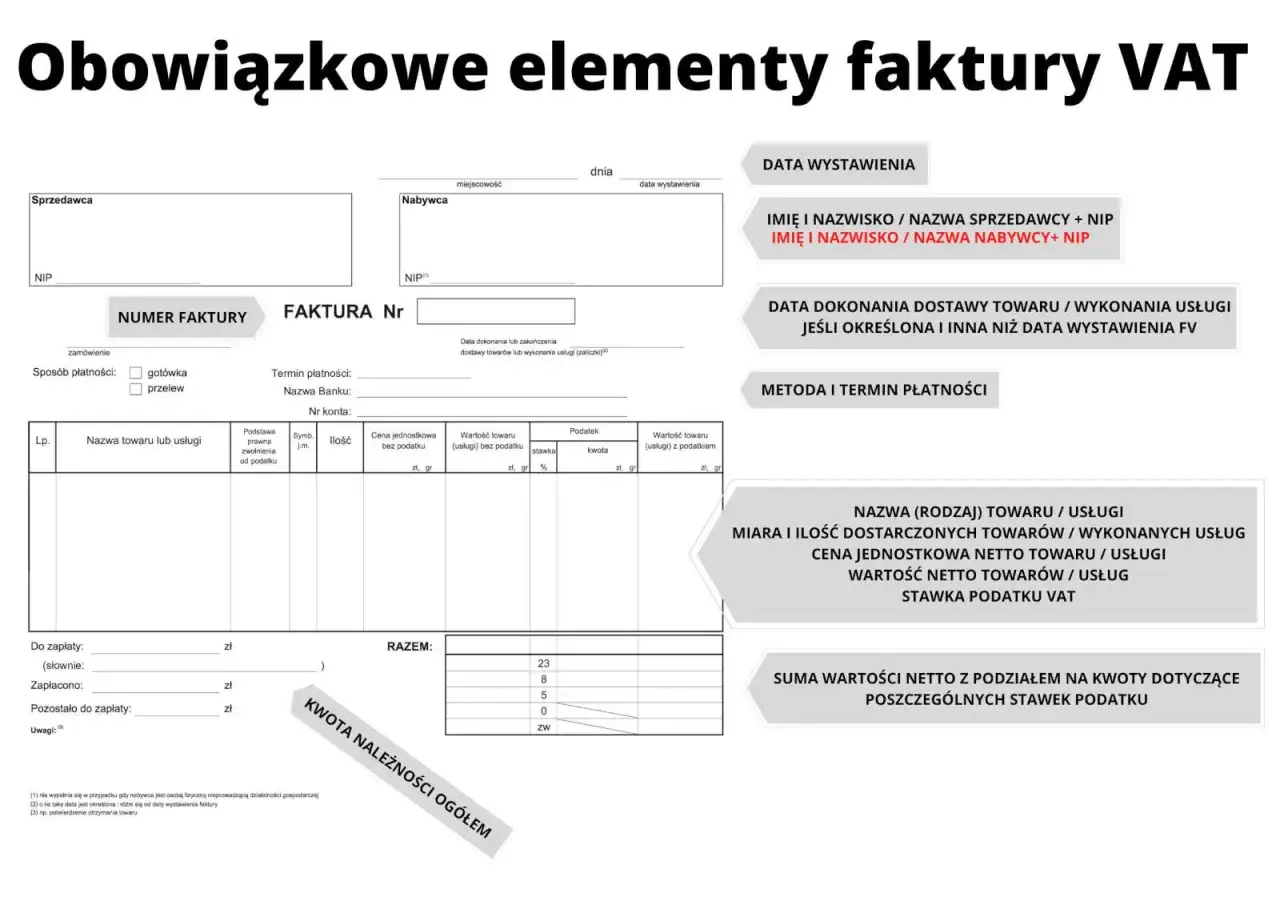
Przepisy określają minimalny zestaw danych, ale dobra faktura powinna być również czytelna dla osoby, która ma ją opłacić. Poniższa lista obejmuje elementy, które sprawdzam w pierwszej kolejności.
| Element | Co wpisać |
|---|---|
| Numer faktury | Kolejny, unikalny numer, na przykład FV/08/2026/15. |
| Data wystawienia | Dzień, w którym dokument został wystawiony. |
| Data sprzedaży | Dzień dostawy towaru lub wykonania usługi, jeśli różni się od daty wystawienia. |
| Sprzedawca | Nazwa lub imię i nazwisko, adres oraz NIP, jeśli go posiadasz. |
| Nabywca | Nazwa lub imię i nazwisko, adres oraz NIP przy sprzedaży dla firmy. |
| Przedmiot sprzedaży | Nazwa towaru lub usługi, ilość albo zakres wykonanych prac i jednostka miary. |
| Kwoty | Cena jednostkowa netto, wartość netto, stawka i kwota VAT oraz suma brutto. |
| Płatność | Termin, sposób zapłaty i rachunek bankowy, jeśli płatność odbywa się przelewem. |
Opis usługi powinien pozwalać rozpoznać, co faktycznie zostało wykonane. „Usługa marketingowa” jest często zbyt ogólne. Lepszy zapis to na przykład „prowadzenie kampanii reklamowej w mediach społecznościowych w sierpniu 2026 roku” albo „audyt treści na stronie internetowej wraz z raportem”. Konkretny opis zmniejsza ryzyko pytań i sporów.
Przy sprzedaży konsumentowi nie zawsze potrzebujesz numeru NIP nabywcy. Jeśli klient kupuje jako osoba prywatna, wystarczą jego dane wymagane dla danego dokumentu, a fakturę wystawia się na żądanie w przypadkach określonych przepisami. Przy fakturze dla przedsiębiorcy numer NIP nabywcy powinien być podany prawidłowo.
Wystawienie faktury krok po kroku
1. Wybierz sposób wystawienia
Możesz użyć programu księgowego, aplikacji do fakturowania, systemu bankowego albo narzędzia udostępnionego przez administrację skarbową. Przy kilku dokumentach miesięcznie wystarczy proste rozwiązanie, ale przy większej liczbie transakcji lepiej wybrać program, który pilnuje numeracji, stawek VAT i archiwizacji. Najtańsze narzędzie nie zawsze jest najbezpieczniejsze, jeśli nie ma kontroli błędów.
2. Wpisz dane stron transakcji
Uzupełnij dane sprzedawcy i klienta dokładnie tak, jak figurują w dokumentach firmowych. Przy stałej współpracy warto zapisać kontrahenta w bazie, lecz przed pierwszą fakturą sprawdź, czy adres i rachunek nadal są aktualne. Przy sprzedaży zagranicznej zweryfikuj także numer VAT UE oraz zasady rozliczenia transakcji.
3. Dodaj towar lub usługę
Każdą pozycję opisz osobno. Podaj nazwę, ilość, jednostkę, cenę netto, rabat, stawkę VAT i wartość. W przypadku usługi rozliczanej godzinowo wpisz liczbę godzin, stawkę za godzinę i okres, którego dotyczy praca. To bardziej użyteczne niż jedna zbiorcza pozycja o nazwie „obsługa”.
4. Uzupełnij kwoty i płatność
Program zwykle wyliczy VAT i kwotę brutto automatycznie, ale nie traktuj tego jako gwarancji poprawności. Sprawdź, czy użyto właściwej stawki, czy rabat został odjęty we właściwym miejscu i czy kwota końcowa zgadza się z umową. Termin płatności wpisuj jako konkretną datę, na przykład 14 września 2026 roku, zamiast samego „14 dni”.
5. Sprawdź daty i numerację
Data wystawienia nie zawsze jest tym samym co data sprzedaży. Jeśli usługę wykonano 31 sierpnia, a fakturę wystawiasz 2 września, obie daty powinny być wskazane osobno. Numer dokumentu musi być unikalny w przyjętej serii, a numeracja powinna być logiczna i ciągła.
Przeczytaj również: Co po studiach kryminalistycznych? Praca i możliwości kariery
6. Wyślij dokument i zachowaj kopię
Fakturę możesz przekazać elektronicznie, papierowo albo przez KSeF, jeśli dana transakcja podlega temu systemowi. Zapisz potwierdzenie wysyłki lub odbioru oraz przechowuj dokument w sposób umożliwiający jego odszukanie. Ja porządkuję faktury według roku i miesiąca, bo takie proste rozwiązanie oszczędza czas przy rozliczeniach i kontroli płatności.
Terminy wystawiania i rodzaje faktur
Podstawowa zasada jest prosta. Fakturę wystawia się co do zasady najpóźniej do 15. dnia miesiąca następującego po miesiącu sprzedaży. Jeżeli sprzedaż miała miejsce 6 sierpnia, standardowy termin wystawienia dokumentu upływa 15 września. Możesz wystawić fakturę wcześniej, o ile przepisy dla danej transakcji nie przewidują szczególnego terminu.
| Rodzaj faktury | Kiedy się ją stosuje | Na co uważać |
|---|---|---|
| Faktura VAT | Przy sprzedaży opodatkowanej VAT. | Trzeba zastosować właściwą stawkę i wykazać kwotę podatku. |
| Faktura bez VAT | Przy sprzedaży objętej zwolnieniem z VAT. | Podaj podstawę prawną zwolnienia, jeśli jest wymagana. |
| Faktura zaliczkowa | Po otrzymaniu całości lub części zapłaty przed sprzedażą. | Powinna wskazywać otrzymaną kwotę i transakcję, której dotyczy. |
| Faktura końcowa | Po wykonaniu sprzedaży rozliczającej wcześniejsze zaliczki. | Uwzględnij numery faktur zaliczkowych i pomniejsz rozliczenie. |
| Faktura korygująca | Po stwierdzeniu błędu, zwrocie, rabacie lub zmianie ceny. | Powinna jasno wskazywać dokument pierwotny i zakres zmiany. |
W niektórych branżach obowiązują szczególne terminy. Przykładowo fakturę za usługę budowlaną wystawia się co do zasady nie później niż 30. dnia od wykonania usługi. Inne zasady mogą dotyczyć między innymi dostaw książek, usług ciągłych, zaliczek czy transakcji zagranicznych. Jeśli sprzedaż nie jest typowa, nie opieraj się wyłącznie na ustawieniu programu.
Faktura dla klienta prywatnego nie zawsze powstaje automatycznie. Konsument może zażądać jej wystawienia, a termin na zgłoszenie żądania co do zasady wynosi 3 miesiące od końca miesiąca sprzedaży. Inaczej wygląda sytuacja przy sprzedaży dla firmy, gdzie dokumentowanie transakcji jest standardowym obowiązkiem przedsiębiorcy.
KSeF w 2026 roku i faktury dla konsumentów
W 2026 roku trzeba sprawdzić, czy wystawiasz faktury w Krajowym Systemie e-Faktur. Dla największych podatników obowiązek rozpoczął się 1 lutego, a dla pozostałych przedsiębiorców zasadniczo 1 kwietnia. Do końca 2026 roku działa jednak przejściowe ułatwienie dla najmniejszych podatników, którzy dokumentują fakturami sprzedaż do 10 000 zł brutto miesięcznie.
KSeF nie zmienia podstawowych terminów wystawiania faktur. Zmienia przede wszystkim sposób ich przekazywania i przechowywania. Faktura ustrukturyzowana trafia do systemu w określonym formacie, a przedsiębiorca powinien mieć odpowiednie uprawnienia lub certyfikat do obsługi konta.
Sprzedaż na rzecz konsumenta jest traktowana inaczej. Faktury B2C nie są objęte obowiązkiem wystawiania w KSeF, choć można korzystać z systemu dobrowolnie, jeśli sposób przekazania dokumentu został uzgodniony z klientem. Przy fakturze dla krajowej firmy posługującej się NIP-em sprawdź, czy dokument powinien zostać wystawiony i odebrany w KSeF.
Jeżeli system jest chwilowo niedostępny, można użyć odpowiedniego trybu offline. W zależności od rodzaju problemu fakturę trzeba później przesłać do KSeF w określonym terminie, na przykład najpóźniej w następnym dniu roboczym po wystawieniu w trybie offline24. Nie wystawiaj drugiej faktury tylko dlatego, że nie widzisz jeszcze numeru KSeF, ponieważ możesz zdublować sprzedaż.
Błędy, które najczęściej komplikują rozliczenia
Najczęstszy problem to nie brak wiedzy, lecz pośpiech. Przed wysłaniem dokumentu sprawdź pięć rzeczy: dane klienta, datę sprzedaży, numer faktury, stawkę VAT i rachunek bankowy. Te pola odpowiadają za większość pomyłek, które później wymagają korekty.
- Zły NIP lub literówka w nazwie firmy może wymagać wystawienia korekty.
- Opis „usługa” nie pokazuje, czego dotyczyła sprzedaż i może utrudnić klientowi księgowanie.
- Stawka 0% VAT nie oznacza automatycznie sprzedaży zwolnionej z podatku.
- Faktura pro forma nie zastępuje dokumentu potwierdzającego sprzedaż.
- Nie należy wystawiać kolejnej faktury zamiast poprawienia błędnej poprzedniej.
- Przy sprzedaży z kasy trzeba zachować zasady dotyczące powiązania faktury z paragonem.
Jeżeli pomylisz kwotę, stawkę VAT, zakres usługi albo udzielisz rabatu po wystawieniu dokumentu, użyj faktury korygującej. Powinna wskazywać numer i datę faktury pierwotnej oraz wyraźnie pokazywać, co się zmienia. W przypadku prostych błędów formalnych nie poprawiaj dokumentu ręcznie po wysłaniu, tylko zastosuj właściwy sposób korekty.
Osobnej uwagi wymaga mechanizm podzielonej płatności, czyli split payment. Może być obowiązkowy między innymi przy niektórych transakcjach dotyczących towarów lub usług z załącznika do ustawy o VAT, gdy spełnione są warunki kwotowe. Jeśli dotyczy Twojej sprzedaży, na fakturze stosuje się odpowiednią adnotację, a płatność trafia na rachunek VAT.
Prosta kontrola przed wysłaniem dokumentu
Przed kliknięciem „wystaw” wykonaj krótką kontrolę. Zajmuje mniej niż minutę, a pozwala uniknąć telefonów od klienta i późniejszego poprawiania księgowości.
- Porównaj dane klienta z umową, zamówieniem albo wiadomością potwierdzającą zakup.
- Sprawdź, czy data sprzedaży odpowiada faktycznemu wykonaniu usługi lub dostawie.
- Zweryfikuj nazwę pozycji, ilość, cenę netto, rabat i stawkę VAT.
- Przelicz kwotę brutto oraz sprawdź, czy zgadza się z ustaleniami z klientem.
- Upewnij się, że termin płatności i numer rachunku są prawidłowe.
- Sprawdź, czy faktura ma trafić do KSeF, e-mailem, czy w inny uzgodniony sposób.
- Zapisz dokument i potwierdzenie jego przekazania.
Dobrym nawykiem jest wystawianie faktury od razu po wykonaniu usługi, nawet jeśli formalny termin pozwala poczekać do 15. dnia kolejnego miesiąca. Szybki dokument przyspiesza płatność, porządkuje przychody i zmniejsza ryzyko, że po kilku tygodniach zapomnisz szczegółów transakcji.
Faktura jako element profesjonalnej obsługi klienta
Dokument sprzedaży pełni nie tylko funkcję podatkową. Czytelna faktura pokazuje, że firma działa uporządkowanie, a klient dokładnie wie, za co płaci. Dlatego oprócz wymaganych danych dodaj numer zamówienia, nazwisko opiekuna lub krótką informację o projekcie, jeśli ułatwi to identyfikację płatności.
Nie przesadzaj jednak z ozdobnikami. Najlepsza faktura jest prosta, przejrzysta i możliwa do odczytania zarówno przez człowieka, jak i program księgowy. Poprawność, konkretny opis i terminowość robią większą różnicę niż rozbudowana grafika czy efektowny szablon.
Jeśli sprzedajesz usługi regularnie, przygotuj własną checklistę i stały schemat numeracji. Przy nietypowej stawce VAT, transakcji zagranicznej, zaliczce albo obowiązku KSeF skonsultuj dokument z księgowym przed wysłaniem. Taka krótka konsultacja zwykle kosztuje mniej niż poprawianie kilku błędnych faktur i wyjaśnianie ich skutków.